世界杯体育三季度社零增速或放缓;投资鸿沟执续承压-开云(中国区)Kaiyun·官方网站 登录入口
2025前三季度GDP等经济数据将于10月20日发布,近期已有多家机构发布预测。
期间周报记者概述浙商证券、中金宏不雅等8家机构预测,三季度GDP增速或在4.85%足下,对应本年前三季度累计GDP增速约5.1%。
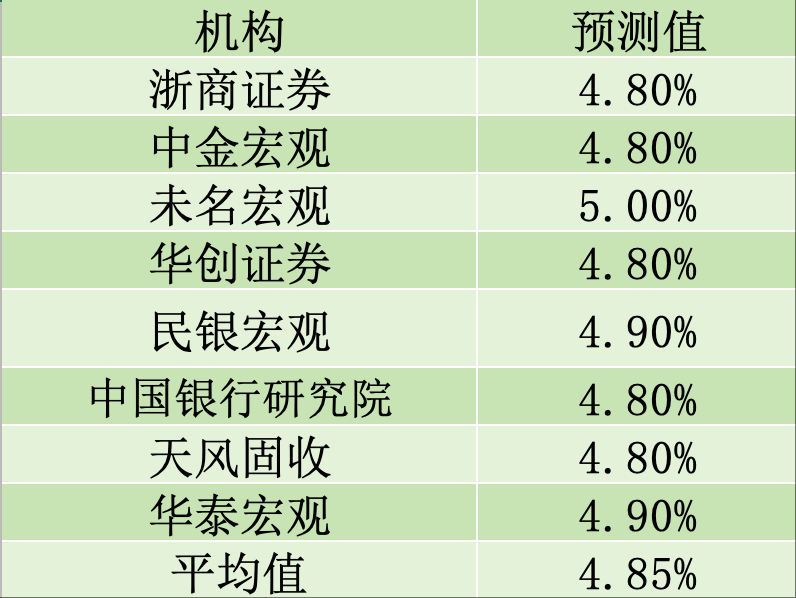
各机构关于三季度GDP增速的预测值(制表:期间周报王晨婷)
不外,跟着后期经济省略情趣加多,全年完成5%足下的经济增长见识有望进一步加力。财政策略方面,不行放弃四季度策略“当令加力”的可能性。跟着货币策略基调转为“限度宽松”,择时择机通过降准开释长期流动性的可能性也尚有空间。
前三季度GDP增速或超5%
期间周报记者中式的8家机构关于三季度GDP增速的判断基本团结,齐在4.8%-5%之间。其中,5家机构预测三季度增速约4.8%,2家预测为4.9%,1家预测为5%。
北京大学国民经济议论中心以为,2025年第三季度GDP谋略同比增长5.0%,较前期下落0.2个百分点,较2024年同期高0.8个百分点足下。
值得一提的是,客岁同期存在显著的低基数效应,2024年第三季度GDP同比增长4.6%,为夙昔最低值,对本年三季度数据造成了显著的低基数效应。
此外,出口端依旧保执韧性。
10月13日,海关总署公布的出口数据败露,本年前三季度,我国货色买卖出口19.95万亿元,同比增长7.1%,较上半年的7.2%略有回落,但仍保执较快的增速。中国对出门口国别结构转变,对德国、东盟、“一带沿途”共开国度出口增长相对较快,部分抵消了中好意思博弈导致出口额的下滑,重复出口低基数效应。
不外,也有一些压力要素不可淡薄,因此,更多机构关于三季度的GDP增速给出了5%以下的预测值。
华创证券以为,三季度来看,主要的压力要素有四个。除了建筑业和地产业,在工业分娩端,二季度工业加多值均值为6.2%。7-8月增速均值为5.4%足下,按9月6.0%的增速预测,三季度增速在5.6%足下。
阔绰方面,二季度社零增速均值为5.4%,7月、8月分手降至3.7%、3.4%,谋略9月受耐用品基数走高影响,增速进一步降至3.2%足下。这意味着批发零卖业三季度增速将有所回落。
概述来看,华创证券谋略三季度GDP增速在4.8%足下,前三季度GDP累计增速在5.1%足下。
民银宏不雅温彬团队则以为,从需求端看,以旧换新策略抵阔绰的短期拉作为用松开,三季度社零增速或放缓;投资鸿沟执续承压,基建投资、制造业投资和房地产缔造投资增速均旯旮回落。
但收获于出口结构优化升级、寰球经济复苏等要素,概述来看,谋略三季度GDP同比增长4.9%足下,为结束全年5%足下增长见识奠定基础。
高时刻产业带动工增快速增长
全体来看,三季度经济增速较二季度会略有回落,但比拟客岁同期仍有显著的改善。
在三季度的经济发达中,也有一些具体本色值得特别注意。
举例,高时刻产业发展快速带动工业加多值稳步增长。在供给端,1-8月工业加多值同比增长6.2%,高于2024年同期0.4个百分点,其中高时刻产业9.5%,分手高于客岁同期、全部工业增速0.6、2.7个百分点。
阔绰方面,“金九银十”本是传统旺季,但本年“金九银十”汽车销售旺季或呈现低于市集预期的情况,主因是客岁同期以旧换新策略下造成的较高基数,以及近期各地汽车补贴策略的退换与收紧。
同期,受暑期效应消退影响,9月与住户出行阔绰密切有关的餐饮、文化体育文娱等行业商务举止指责难至临界点以下。
投资方面相通较为低迷。机构谋略,2025年1-9月世界固定金钱投资(不含农户)增速为0.4%。
华创证券议论所副长处、首席宏不雅分析师张瑜提倡,2021年以来,制造业投资累计增速或将初度低于GDP累计增速,谋略1-9月制造业投资累计增速为4.0%。
中金宏不雅以为,有计划到外部环境的省略情趣,后续出口放缓重复反内卷渐进优化产能,或更多影响制造业投资的弹性。一方面,出口的波动默契过本钱品价钱渠说念影响制造业投资的时势增速;另一方面,跟着企业层濒临中长期维度的下贱需求、市集空间等阑珊共鸣,也会一定程度上制约本钱开支的强度。
此外,9月物价数据还是公布。
9月份世界住户阔绰价钱指数(CPI)环比增长0.1%,同比下落0.3%,降幅较上月收窄0.1个百分点;工业分娩者出厂价钱指数(PPI)环比增长0.0%,同比下落2.3%,降幅较上月收窄0.6个百分点。两项数据降幅双双收窄,中枢CPI重回“1期间”,谋略四季度将持续柔和回升,从而指点需乞降产出变化,影响GDP增长。
四季度还有哪些刺激策略?
关于本年接下来的经济走势,在阑珊强刺激的配景下,濒临高基数、高关税执续冲击,出口订单前置透支、策略效力递减及地产寻底等多重欺压,有机构谋略四季度GDP增速还会进一步走低,全年GDP增速在5%足下。
中国银行议论院发布的《中国经济金融预测呈报》谋略,三季度我国GDP增长4.8%足下,四季度增长4.5%足下。
呈报中提到,2025年好像率能结束年头设定的预期见识,但下半年经济压力显著加大。畴昔宏不雅策略要愈加疼爱正向激勉、改善和贯通预期的作用,愈加疼爱需求特别是阔绰需求的牵引作用,愈加疼爱宏不雅策略旯旮后果变化,充分阐扬策略“组合拳”后果,以搪塞畴昔的省略情趣。
本年后续还会有哪些宏不雅策略?
商务部新闻发言东说念主何咏前在10月16日的新闻发布会上默示,下一步,商务部将从开释策略着力、开展买卖促进、深入买卖配合等方面开展责任,将进一步落实好外贸鸿沟各项已出台策略要领,加大对外贸企业金融、职业、便利化等方面的服务保险,当令推出新的稳外贸策略。
财政方面,财信议论院副院长伍超明告诉期间周报记者,高基数挑战和经济短期压力风险加多,四季度策略“当令加力”的可能性仍存在,但年内退换预算、增发国债的概率不高,谋略将更多依赖准财政器用和存量债券资金的使用。方进取要持续加大“投资于东说念主”力度,并加速土储和基建专项债券的刊行和使用过程。
中国银行议论院建议,不错加大财政对民生阔绰鸿沟的搭救力度,为扩大内需奠定基础。一方面是推出新“两保”策略,即社保和医保策略,逐步进步农村住户待业金水平;另一方面,完善住户医保筹资动态退换机制,同期加大中央财政对养老、托育、医疗等鸿沟的进入力度,并优化个东说念主所得税征收决议。
货币方面,伍超明谋略将保执鸠合性、贯通性,保管宽松基搭伙流动性充裕景色不变;但濒临银行息差压力、住户入款收益下落、策略后果欠安等制约,加之经济轮回改善、物价回升,四季度降息概率较小,更多依赖结构性器用发力。
2025年货币策略基调转为“限度宽松”,但当今为止,本年仅降准1次、降息1次,不少机构以为仍有发力空间。
中国银行议论院建议称,后续货币策略调控可字据国表里经济运转情况进行生动退换,不设定特定的策略窗口期。有计划到现时大型银行法定入款准备金率仍处于7.5%的高位,可择时择机通过降准开释长期流动性,在保管流动性合理充裕的同期对冲好意思联储降息的影响。